J’ai laissé mon chien dans le jardin grillagé : l’assurance du voisin réclame des dommages
Un chien qui s’échappe d’un jardin clôturé et cause un incident chez le voisin engage automatiquement la responsabilité de son propriétaire, que celui-ci ait été présent ou non.
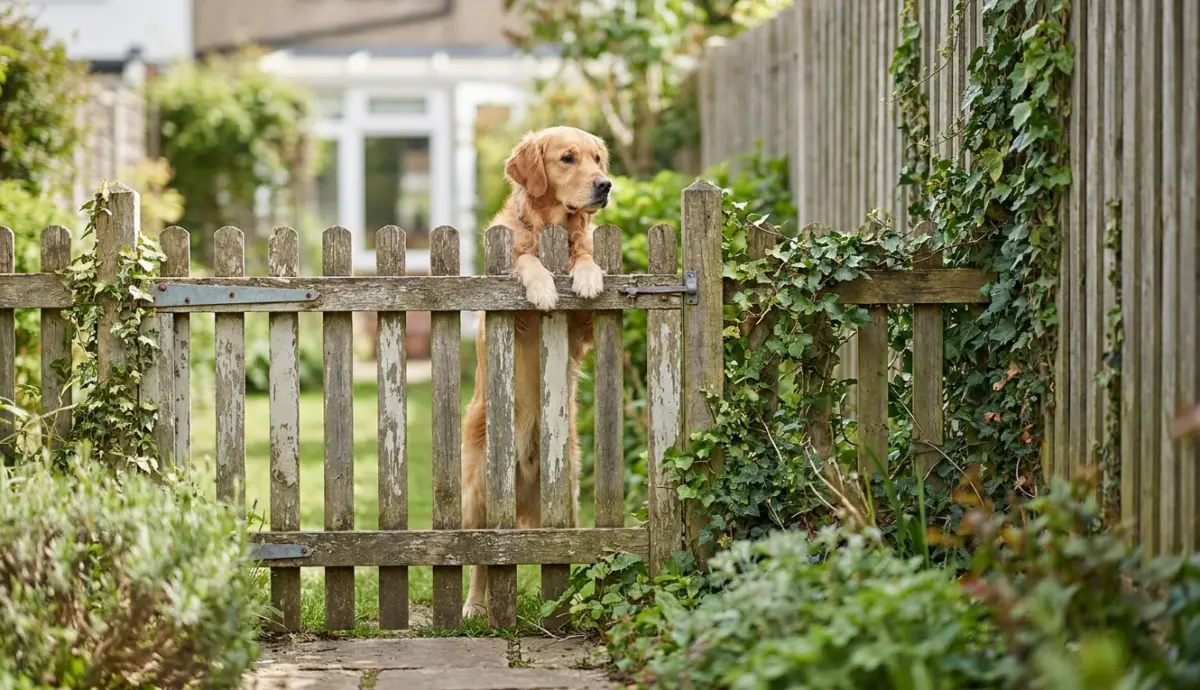
Il est quinze heures, un samedi d’avril. Le temps est clément, enfin. Vous laissez votre chien profiter du jardin pendant que vous préparez le dîner à l’intérieur. Le grillage est solide, le portillon fermé. Trois semaines plus tard, une lettre arrive. Ce n’est pas la vôtre : c’est l’assurance du voisin qui vous informe qu’un dommage a été causé par votre animal et que vous en êtes tenu pour responsable. Comment un après-midi au grand air peut-il basculer en contentieux juridique ? La réponse tient dans quelques lignes du Code civil, mais ses implications méritent qu’on s’y attarde.
Ce que dit vraiment la loi sur la responsabilité du propriétaire d’un animal
Le Code civil français ne fait pas dans la nuance. L’article 1243 est formel : le propriétaire d’un animal, ou celui qui s’en sert, répond du dommage que l’animal a causé. Cette responsabilité s’applique dans tous les cas, que l’animal soit sous surveillance directe, qu’il se soit égaré ou qu’il ait échappé à toute garde. La distinction entre un chien qui mord dans le salon familial et un chien qui s’échappe par une brèche dans le grillage pour bousculer un passant n’existe tout simplement pas aux yeux du droit.
Le texte ne réclame aucune preuve de négligence : seul compte le dommage causé par l’animal.
Cette règle surprend encore de nombreux propriétaires. Beaucoup s’imaginent qu’un accident survenu hors de leur présence directe, dans un espace pourtant clos, les exonère automatiquement. Ce n’est pas le cas. La loi raisonne en termes de résultat, pas d’intention ni de dispositif de sécurité mis en place. Le chien est sorti, un dégât est survenu : cette seule chaîne de faits suffit à déclencher la responsabilité civile du maître.
Pourquoi un jardin grillagé ne vous protège pas juridiquement
Beaucoup de propriétaires pensent, de bonne foi, qu’une clôture constitue une garantie suffisante. Le chien profite de l’espace extérieur, de l’herbe fraîche, des odeurs du printemps. Le maître estime que la barrière physique règle la question de la sécurité. Juridiquement, ce raisonnement ne tient pas.
Le texte de loi ne demande pas de prouver une négligence caractérisée pour engager la responsabilité du propriétaire. Il suffit que l’animal ait causé un dommage, peu importe la cause de son évasion :
- Un grillage distendu par le temps ou la rouille
- Un portillon mal refermé après un passage
- Un trou creusé sous la clôture par l’animal
- Un saut improvisé par-dessus un muret jugé trop bas
- Une branche qui a fragilisé un panneau de grillage
Le fait générateur de responsabilité, c’est le dommage lui-même, pas la qualité ou la conformité de la clôture.
Ce mécanisme explique pourquoi tant de propriétaires se retrouvent démunis face à une réclamation. Ils ont fait ce qu’ils pensaient suffisant, sans mesurer que la loi raisonne avant tout en termes de conséquence. Le chien est sorti, un préjudice est survenu : c’est cette seule réalité qui compte devant une assurance ou un tribunal.
Comment se déroule la procédure quand l’assurance du voisin vous contacte
Lorsqu’un chien cause un dommage chez un voisin — dégâts matériels dans le jardin, morsure ou accident impliquant une tierce personne — la victime se tourne généralement vers son assurance. C’est cette dernière qui va, dans un second temps, se retourner vers le propriétaire de l’animal pour obtenir réparation.
Le courrier qui arrive chez le maître du chien n’est donc pas une sanction immédiate, mais le début d’une démarche d’indemnisation amiable. L’assurance du voisin constitue un dossier, évalue le préjudice et identifie le responsable désigné par la loi, en l’occurrence le propriétaire de l’animal en vertu de l’article 1243.
Les étapes de la réclamation
C’est alors l’assurance responsabilité civile du propriétaire du chien qui est sollicitée pour indemniser les dommages constatés. Ce processus peut sembler impersonnel, mais il suit une logique précise :
- L’assurance du voisin reçoit la déclaration de sinistre
- Elle identifie l’animal responsable et son propriétaire
- Elle envoie une demande d’indemnisation au propriétaire
- L’assurance responsabilité civile du propriétaire prend le relais
- Les deux compagnies négocient le montant de l’indemnisation
Chaque compagnie défend les intérêts de son assuré, et le texte de loi sert de fondement juridique à la demande.
Mieux vaut donc répondre rapidement, fournir les informations demandées et vérifier que son propre contrat d’assurance couvre bien ce type de sinistre. Ignorer le courrier ou tarder à répondre ne fait qu’alourdir le dossier et peut compliquer la gestion du litige.
Les réflexes pour sécuriser son jardin
Face à ce cadre juridique strict, la prévention reste la meilleure alliée du propriétaire. Un entretien régulier de la clôture permet d’éviter les mauvaises surprises : vérifier l’état du grillage, combler les espaces sous la barrière et s’assurer que les portillons ferment correctement sont des gestes simples mais déterminants.
Il convient également de porter une attention particulière aux comportements d’évasion. Certains chiens creusent, d’autres sautent ou cherchent la moindre faille. Observer ces tendances permet d’adapter l’aménagement du jardin en conséquence, par exemple en renforçant la base de la clôture ou en augmentant sa hauteur si nécessaire.
Recommandations concrètes de sécurisation
Quelques recommandations concrètes permettent de limiter les risques :
- Contrôler régulièrement l’état du grillage et des points de fixation
- Vérifier la fermeture des portails et portillons après chaque passage
- Adapter la hauteur et la solidité de la clôture au gabarit du chien
- Relire son contrat d’assurance pour confirmer la couverture responsabilité civile liée aux animaux
- Signaler sans attendre tout incident à son assureur, même mineur
Ces précautions ne garantissent pas une absence totale de risque, mais elles réduisent sensiblement les probabilités d’évasion.
Vérifier sa couverture d’assurance responsabilité civile
Sur le plan contractuel, il est essentiel de vérifier que son contrat d’assurance inclut bien une garantie responsabilité civile couvrant les dommages causés par l’animal. Cette vérification, souvent négligée, peut faire toute la différence le jour où un incident survient.
La plupart des contrats multirisques habitation incluent une clause de responsabilité civile vie privée qui couvre les dommages causés par les animaux domestiques. Toutefois, certaines exclusions peuvent s’appliquer selon les races, le nombre d’animaux ou la nature des dommages. Il convient de lire attentivement les conditions générales et particulières de son contrat.
En cas de doute, un simple appel à son assureur permet de clarifier l’étendue de la couverture et d’envisager, si nécessaire, une extension de garantie. Cette démarche préventive évite les mauvaises surprises au moment où une réclamation survient.
Derrière cette histoire de jardin grillagé et de courrier d’assurance se cache une règle simple mais trop souvent méconnue : la responsabilité du propriétaire d’un chien ne s’arrête pas à la porte du jardin. Elle suit l’animal, qu’il soit sous surveillance ou qu’il ait trouvé le moyen de s’échapper. Connaître ce principe permet d’anticiper, de sécuriser son terrain et de vérifier que son assurance couvre bien ce type de situation, avant que le printemps ne réserve, lui aussi, sa part de surprises.