Sinistre habitation : l’erreur que font 6 propriétaires sur 10 dès les premières heures
Dans les minutes qui suivent un dégât des eaux ou un cambriolage, la plupart des occupants oublient un geste simple qui peut faire basculer l’indemnisation dans un sens ou dans l’autre.
Imaginons : vous rentrez chez vous un mercredi soir, la porte du salon est entrouverte, le parquet gondole sous vos pieds. Ou bien c’est samedi matin, vous découvrez la fenêtre de la cuisine fracturée. Dans ces premières secondes, le réflexe n’est pas toujours celui qu’il faudrait. On panique, on appelle un proche, on commence à éponger — et l’on oublie que chaque photo non prise, chaque robinet laissé ouvert, chaque objet jeté trop vite peut peser lourd dans le dossier qui s’ouvrira demain matin.
Pourquoi les vingt premières minutes comptent autant que la déclaration elle-même ?
La sécurité des personnes passe avant toute autre considération. Si de la fumée envahit une pièce ou si un risque électrique apparaît, quitter les lieux reste la priorité absolue. Une fois ce premier cap franchi, la gestion du sinistre commence réellement.
Ce que l’on fait — ou ne fait pas — dans les vingt minutes qui suivent la découverte détermine souvent la rapidité du traitement du dossier.
Couper l’arrivée d’eau générale en cas de fuite, déplacer un meuble encore intact loin de la zone humide, bloquer une fenêtre avec une planche provisoire : autant de gestes simples qui empêchent l’aggravation des dommages. L’idée n’est pas de réparer sur-le-champ, mais d’empêcher que la situation empire entre le moment de la découverte et l’intervention de l’expert.
Quels éléments garder absolument sous la main ?
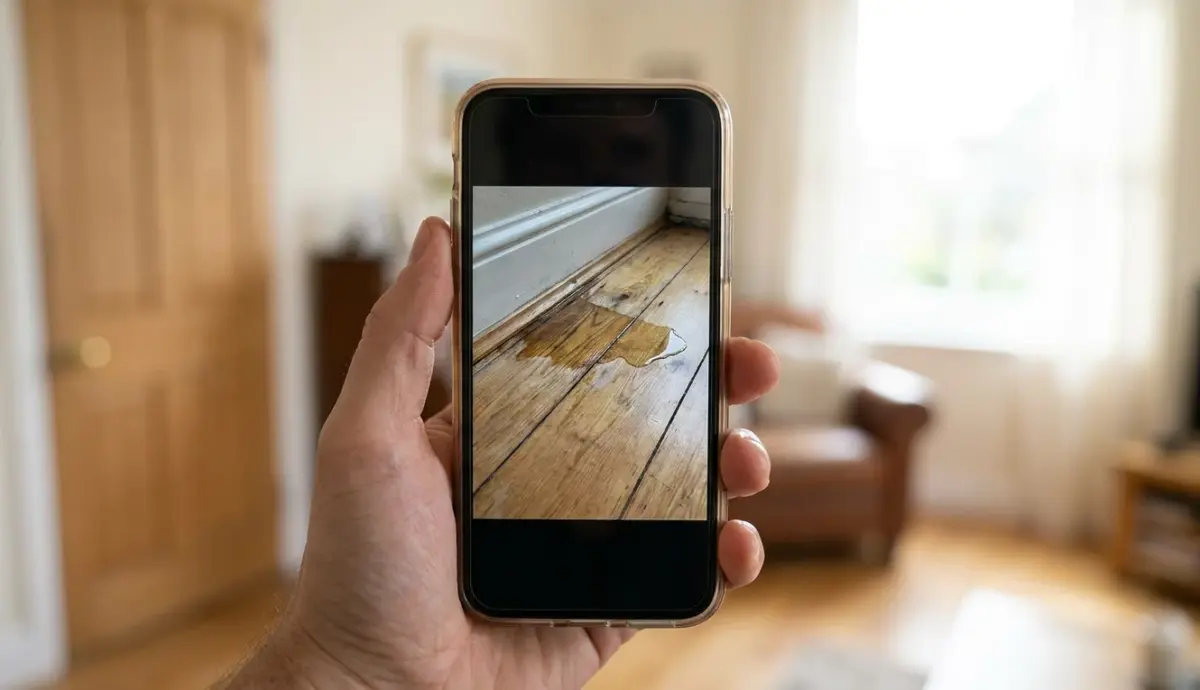
Les photos prises à chaud, sur un téléphone portable, valent souvent plus qu’un long récit écrit deux jours plus tard. Elles figent l’état des lieux au moment exact de la découverte : niveau d’eau au sol, traces de suie, objets renversés, serrure forcée.
Ensuite viennent les preuves matérielles :
- Les objets endommagés eux-mêmes, même partiellement détruits, facilitent le travail de l’expert
- Les factures d’achat, garanties, extraits bancaires qui prouvent la valeur et l’existence des biens concernés
- Les vidéos, si elles montrent clairement l’étendue des dégâts dans plusieurs pièces
Lorsqu’un justificatif manque — cela arrive — d’autres éléments peuvent être acceptés par l’assureur ou l’expert missionné, selon leur caractère recevable. Vérifier régulièrement les clauses de son contrat facilite grandement la gestion d’un sinistre. Cette vérification peut se faire via l’espace client en ligne ou grâce aux documents fournis par la compagnie.
L’indemnisation peut s’appuyer sur différentes modalités définies dans le contrat : valeur d’usage, valeur à neuf si elle est prévue, ou valeur à dire d’expert.
Comment décrire ce qui s’est passé sans se perdre dans les détails ?
Lors de la déclaration, expliquer clairement ce qui s’est produit aide l’assureur à situer le contexte et à traiter le dossier dans de bonnes conditions. Pas besoin de raconter l’histoire heure par heure : quelques éléments factuels suffisent pour permettre une évaluation fiable.
Parmi les informations à mentionner :
- La date et l’heure précises de l’événement
- Les circonstances — fuite d’eau, incendie déclaré dans une pièce, intrusion constatée au retour
- La nature des dommages visibles
Lorsque plusieurs pièces sont touchées, mieux vaut les décrire séparément. Cela facilite le travail de l’assureur ou de l’expert s’il est missionné. Vous pouvez aussi joindre une première liste des biens endommagés, bien qu’elle puisse être affinée par la suite avec les justificatifs à l’appui : preuves et factures d’achat, devis.
Que se passe-t-il vraiment lors de l’expertise sur place ?
Selon ce qui a été endommagé, l’assureur peut faire intervenir un expert pour examiner la situation. Cette visite a généralement lieu après l’ouverture du dossier. L’expert vient vérifier les circonstances, regarder les pièces touchées et estimer la valeur des biens. L’expertise peut également se dérouler à distance, par visio.
Lors de son intervention, l’expert observe les lieux, prend des mesures s’il est sur place, photographie les dommages et peut demander des documents supplémentaires. Son rapport repose sur l’état réel du bien au jour du sinistre, selon les modalités prévues par le contrat : valeur d’usage, valeur à neuf si elle est incluse, ou valeur à dire d’expert.
Pour éviter une aggravation des dommages, l’expert peut signaler des réparations urgentes à réaliser.
Une fois le rapport établi, il est transmis à l’assureur, qui s’appuie dessus pour proposer une indemnisation selon les garanties prévues au contrat. Si vous souhaitez faire examiner un point particulier, mieux vaut le signaler à l’expert lors de son intervention afin qu’il l’intègre à son analyse.
Les délais à respecter — faute de quoi le dossier peut être refusé
Le Code des assurances (article L113-2) impose un délai strict pour prévenir l’assureur d’un sinistre. Pour un dégât des eaux, un incendie ou un dommage électrique, la loi prévoit 5 jours ouvrés pour effectuer la déclaration. Pour un vol avec effraction, le délai tombe à 2 jours ouvrés à partir de la découverte des faits.
En cas de catastrophe naturelle, vous disposez de 30 jours à compter de la parution de l’arrêté au Journal officiel.
Selon le contrat, la déclaration peut se faire par téléphone, par écrit ou via l’espace client. Mieux vaut fournir d’emblée les éléments indispensables :
- Date et heure exactes
- Nature du sinistre
- Circonstances précises
- Zones touchées
- Biens endommagés ou volés
- Premières évaluations
L’assureur peut ainsi engager l’étude du dossier plus rapidement.
Comment suivre son dossier sans laisser traîner les choses ?
L’assureur peut demander des pièces complémentaires après l’ouverture du dossier. Pour que le traitement avance sans retard, mieux vaut les envoyer dès que vous les avez. Les travaux peuvent débuter une fois la validation de l’assureur ou de l’expert obtenue.
Gardez toutes les factures liées aux travaux : elles pourront être demandées pour obtenir une indemnisation éventuelle.
Pour éviter les oublis, conserver les pièces transmises et noter les échanges permet de réagir sans tarder si des pièces complémentaires sont nécessaires. Un dossier bien tenu, c’est souvent un dossier qui avance deux fois plus vite — et une indemnisation qui tombe dans les délais prévus par le contrat.