Domotique et assurance habitation : ce qui change pour votre prime en 2025
Installer des capteurs intelligents chez vous peut vous faire économiser jusqu’à 15 % sur votre prime d’assurance habitation — à condition de respecter les nouvelles clauses de maintenance.
Claire Moreau, 42 ans, a équipé son appartement parisien de détecteurs de fumée connectés et d’un système d’alarme intelligent en octobre dernier. Trois semaines après, son assureur lui a proposé une réduction de 12 % sur sa cotisation annuelle. « Je pensais que la domotique, c’était surtout pratique. Je ne m’attendais pas à ce que ça touche directement mon portefeuille », avoue-t-elle. Pourtant, derrière cette offre alléchante se cache une transformation profonde du secteur : les compagnies d’assurance revoient leurs grilles tarifaires et leurs contrats face à la montée en puissance des technologies domestiques intelligentes.
Pourquoi les assureurs récompensent-ils la domotique ?
Les compagnies d’assurance fonctionnent sur un principe simple : moins il y a de sinistres, plus elles peuvent baisser les primes. Les systèmes de sécurité intelligents — caméras de surveillance connectées, détecteurs de mouvement, alarmes communicantes — réduisent mécaniquement le risque de cambriolage ou d’incident domestique.
Un système de surveillance qui alerte immédiatement les propriétaires et les forces de l’ordre en cas d’intrusion décourage les voleurs et limite le nombre de réclamations pour vol.
Selon le comparateur d’assurance habitation Itandi, de nombreux assureurs français offrent désormais des réductions substantielles aux foyers équipés de dispositifs connectés. Ces réductions varient généralement entre 5 % et 15 % de la cotisation annuelle, en fonction du nombre et du type d’appareils installés.
Au-delà de l’aspect financier immédiat, ces équipements peuvent aussi augmenter la valeur de revente d’un bien immobilier — un argument supplémentaire pour les propriétaires qui envisagent un investissement à long terme.
Quels appareils intelligents préviennent vraiment les sinistres ?
La sécurité anti-intrusion n’est qu’un volet de la domotique. Les appareils de prévention des sinistres domestiques jouent un rôle tout aussi décisif aux yeux des assureurs.
Détecteurs de fumée et de monoxyde de carbone
Les détecteurs de fumée connectés envoient une alerte instantanée sur votre smartphone dès qu’ils détectent de la fumée, même si vous êtes à 200 kilomètres de chez vous. Certains modèles intègrent également un capteur de monoxyde de carbone, gaz invisible et mortel qui tue encore une dizaine de personnes par an en France.
Capteurs de fuite d’eau
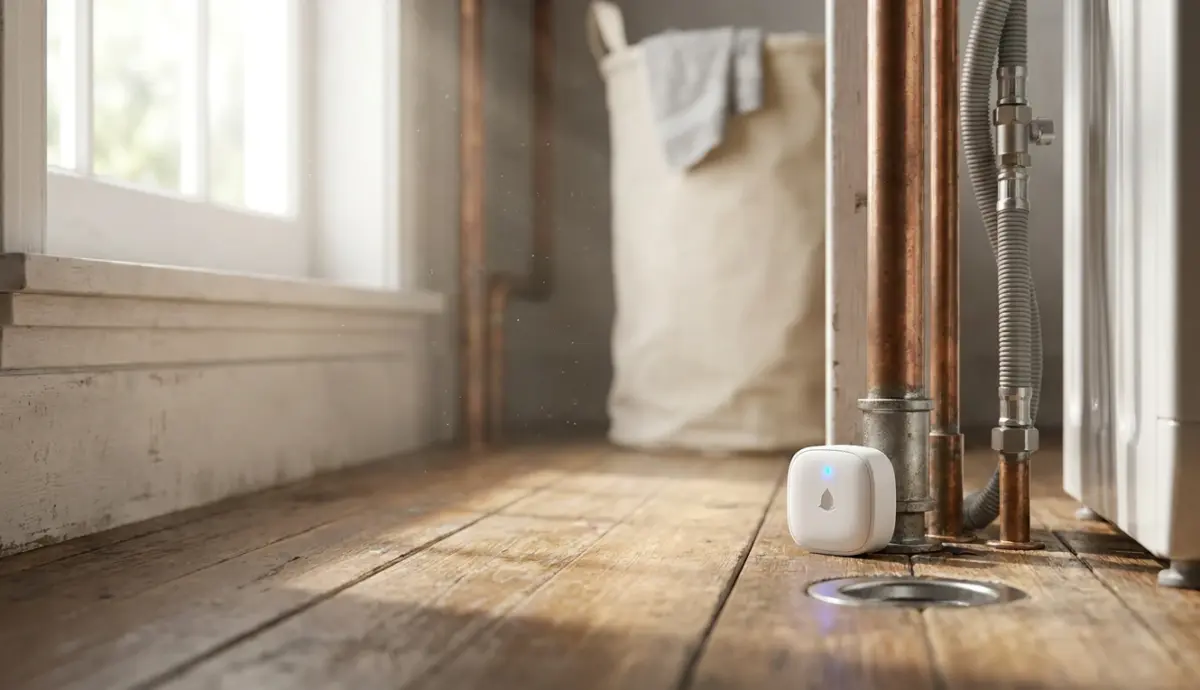
Les dégâts des eaux représentent l’une des causes les plus fréquentes de sinistre en assurance habitation. Un capteur de fuite d’eau placé sous l’évier, derrière la machine à laver ou près du chauffe-eau peut détecter une anomalie et couper automatiquement l’arrivée d’eau avant que votre parquet ne soit noyé.
Ces mesures proactives transforment de petits incidents en simples alertes évitées, ce qui explique pourquoi les assureurs valorisent ces installations.
- Détecteurs de fumée connectés : alerte en temps réel, même à distance
- Capteurs de fuite d’eau : coupure automatique de l’alimentation
- Sondes de température : prévention du gel des canalisations en hiver
- Détecteurs de bris de vitre : renforcement de la protection anti-intrusion
Comment surveiller son logement à distance ?
De nombreux fournisseurs proposent désormais des applications mobiles pour piloter l’ensemble de son habitat connecté. Que vous soyez au bureau, en vacances à l’étranger ou simplement en week-end prolongé, ces applications vous permettent de vérifier en temps réel l’état de vos alarmes, fenêtres, serrures et autres dispositifs de sécurité.
Cette surveillance continue — 24 heures sur 24, 7 jours sur 7 — séduit particulièrement les propriétaires souvent en déplacement professionnel. La tranquillité d’esprit qu’apportent ces technologies est difficilement chiffrable, mais les assureurs la reconnaissent concrètement par des réductions tarifaires.
Pour un professionnel qui voyage deux semaines par mois, savoir que sa maison est sous surveillance permanente n’a pas de prix.
Quels nouveaux risques la domotique fait-elle peser sur les assureurs ?
Soyons honnêtes : la technologie intelligente n’apporte pas que des solutions. Elle introduit aussi des vulnérabilités inédites que les compagnies d’assurance doivent apprendre à évaluer.
Les cyberattaques sur les appareils connectés
Les dispositifs connectés, aussi pratiques soient-ils, peuvent être piratés. Un hacker qui prend le contrôle de votre système d’alarme ou de vos caméras de surveillance compromet directement la sécurité de votre domicile. Les assureurs doivent désormais inclure des garanties spécifiques pour couvrir les conséquences d’une cyberattaque sur vos équipements domotiques.
La sécurité des données personnelles
Vos caméras, vos serrures connectées et vos assistants vocaux collectent en permanence des données sur votre vie privée. En cas de faille de sécurité, ces informations peuvent être détournées. Les contrats d’assurance habitation évoluent pour intégrer des clauses relatives à la protection de ces données sensibles.
Maintenance et mises à jour obligatoires
Un appareil intelligent obsolète devient une faille de sécurité. Les assureurs imposent de plus en plus souvent que les dispositifs connectés soient maintenus à jour pour que les réductions de prime restent valables. Oublier une mise à jour logicielle peut donc vous coûter cher — non pas en cyberattaque, mais en perte de réduction tarifaire.
Quelles clauses spécifiques apparaissent dans les nouveaux contrats ?
L’intégration massive de la domotique dans les foyers français oblige les assureurs à revoir la rédaction de leurs contrats. Les clauses relatives à l’installation, l’entretien et la mise à jour des technologies intelligentes se multiplient.
Certains contrats stipulent désormais explicitement que les réductions sur les primes ne sont applicables que si les systèmes de sécurité intelligents sont régulièrement entretenus et mis à jour. D’autres assureurs vont plus loin et proposent des contrats personnalisés en fonction du niveau de connectivité du domicile.
Un logement équipé de cinq capteurs connectés ne présente pas le même profil de risque qu’une habitation dotée de quinze dispositifs pilotés par une centrale domotique.
- Obligation de maintenance régulière pour bénéficier des réductions
- Clause de mise à jour logicielle des appareils connectés
- Couverture spécifique des cyberattaques sur les dispositifs domotiques
- Tarification personnalisée selon le niveau de connectivité de l’habitation
La domotique change-t-elle aussi les habitudes des consommateurs ?
L’essor des technologies intelligentes modifie en profondeur les attentes des consommateurs. De plus en plus de Français recherchent activement des assurances adaptées à leurs maisons connectées. Ils ne se contentent plus d’une couverture standard : ils veulent des garanties qui reflètent leur investissement dans la domotique.
Pour répondre à cette demande, certains assureurs ont développé des outils de simulation en ligne qui évaluent le niveau d’équipement domotique d’un logement et proposent une tarification ajustée. Ces plateformes de comparaison permettent de trouver l’offre la plus adaptée à son profil technologique.
Parallèlement, les propriétaires de logements anciens — bâtis avant l’ère du tout-connecté — investissent de plus en plus dans la modernisation de leur habitat. Installer un système domotique dans un appartement haussmannien n’a rien d’incongru : c’est devenu une stratégie patrimoniale cohérente, qui conjugue confort, sécurité et économies sur l’assurance.
Que faire avant de souscrire une assurance pour un logement connecté ?
Avant de signer un nouveau contrat ou de renégocier votre assurance habitation, vérifiez précisément quels équipements intelligents vous possédez et lesquels sont reconnus par votre assureur. Tous les dispositifs ne donnent pas droit aux mêmes réductions.
Demandez également si votre contrat couvre les cyberattaques visant vos appareils connectés. Cette garantie n’est pas encore systématique, mais elle devient indispensable dès que vous multipliez les objets intelligents dans votre logement.
Enfin, anticipez les obligations de maintenance. Si votre assureur exige des mises à jour régulières, assurez-vous que vous êtes en mesure de les effectuer — ou que votre fournisseur de domotique propose un service de maintenance automatisé.
La domotique ne se contente plus de rendre nos maisons plus confortables : elle redessine aussi les contours de notre relation aux assureurs, entre nouvelles économies et nouvelles responsabilités.