Trampoline non arrimé : la phrase de l’assureur qui transforme un orage d’été en facture à quatre chiffres
Une simple négligence d’arrimage peut vous rendre responsable de plusieurs milliers d’euros de dommages, sans aucune limite de montant.
Un samedi de juillet en fin d’après-midi, la météo se dégrade vite. En une demi-heure, le vent monte, les nuages s’amoncellent. Le trampoline des enfants, installé depuis Pâques dans le jardin, reste là, filet tendu. À 19 h 30, une rafale à 75 km/h le soulève, le propulse par-dessus la clôture, et il atterrit en plein sur le capot de la Renault du voisin. Le lendemain matin, l’expert d’assurance prononce la phrase qui tue : « Votre trampoline n’était pas arrimé. » C’est le début d’un cauchemar administratif et financier pour des milliers de foyers français chaque été.
Pourquoi l’assurance refuse systématiquement de couvrir un trampoline qui s’envole ?
Ce sinistre estival n’a rien d’exceptionnel. Les compagnies d’assurance enregistrent chaque année des centaines de cas similaires. Un trampoline arraché par le vent, ce n’est jamais un simple accident météorologique aux yeux d’un assureur. C’est une négligence caractérisée dès lors que l’équipement n’était pas fixé au sol selon les normes.
L’absence de kit d’ancrage transforme un accident en faute.
Le refus d’indemnisation repose sur un principe simple : si le propriétaire n’a pas pris les mesures de sécurisation élémentaires — ancrage au sol, démontage du filet par temps de vent — alors il est considéré comme responsable des dommages causés. Les forums juridiques regorgent de témoignages d’assurés pris au piège. Dans une région soumise au mistral, un propriétaire s’est vu opposer un refus total après qu’un expert a constaté que le filet n’avait pas été enlevé et que l’ancrage était insuffisant.
Ce détail du filet compte énormément. Tendu, il agit comme une voile et multiplie la prise au vent. Un trampoline de 3 mètres de diamètre avec filet peut capter une surface de plusieurs mètres carrés face à une rafale. C’est précisément ce point technique que les experts soulèvent pour écarter la notion de force majeure.
Habitation ou responsabilité civile : la confusion qui coûte des milliers d’euros
Premier réflexe de la plupart des assurés : appeler leur assurance multirisque habitation en pensant qu’elle couvrira tout. Erreur. Si le trampoline lui-même est détruit dans sa chute, c’est une garantie distincte qui s’applique, celle qui protège vos biens personnels. Mais dès qu’il atterrit chez le voisin et abîme sa voiture, sa clôture ou sa véranda, c’est la responsabilité civile familiale qui entre en jeu.
Cette distinction n’a rien d’anecdotique. Un pare-brise explosé coûte entre 300 et 800 €. Une toiture de véranda fracassée peut atteindre 5 000 à 15 000 €. Une clôture en bois réduite en morceaux représente facilement 2 000 €. L’addition grimpe vite, et c’est bien votre responsabilité civile qui devra l’éponger — à condition qu’elle s’applique.
Si l’assurance retient la négligence, vous payez tout de votre poche.
Le problème, c’est que la garantie RC ne joue pas automatiquement. Elle suppose que le dommage soit involontaire et qu’aucune faute caractérisée ne soit identifiée. Or, un trampoline non arrimé constitue précisément une faute aux yeux de la plupart des compagnies.
Le mot qui bloque tout : « non arrimé »
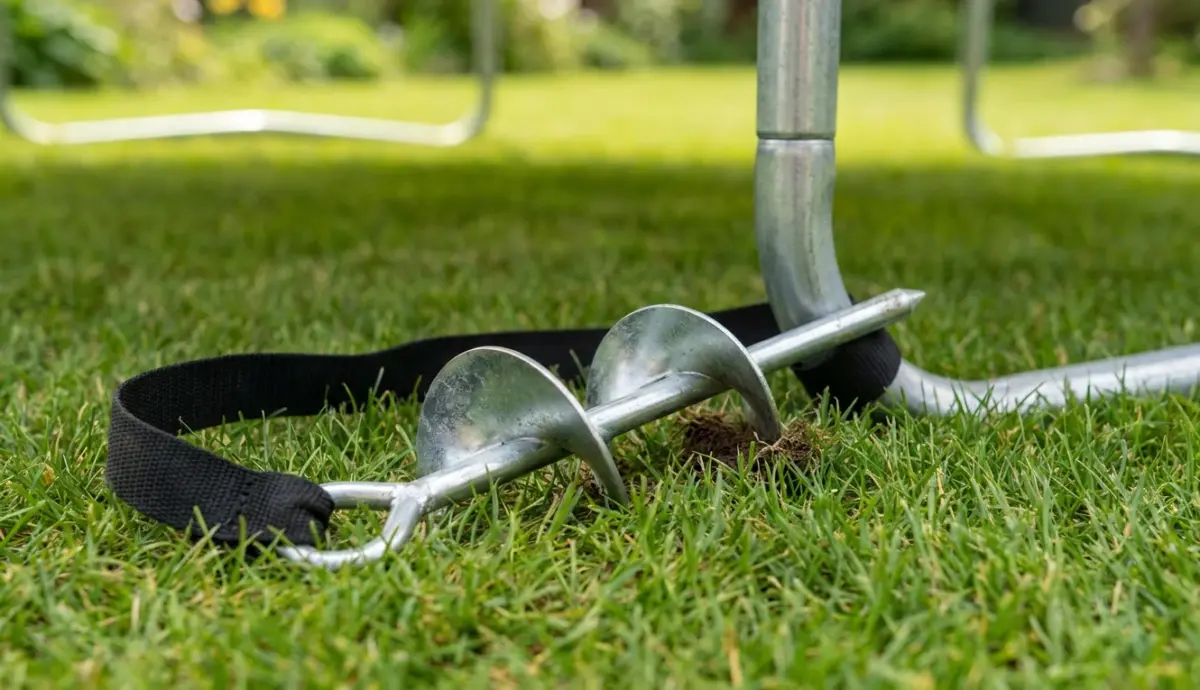
C’est là que le dossier bascule. L’expert d’assurance cherche systématiquement à établir si l’équipement était fixé au sol. Un kit d’ancrage conforme, avec piquets enfoncés à au moins 40 cm de profondeur, peut suffire à faire pencher la balance. Son absence, elle, devient une pièce à charge immédiate.
Les témoignages recueillis sur les forums de droit montrent un schéma récurrent :
- L’expert constate l’absence de kit d’ancrage ou un ancrage insuffisant
- Il relève la présence du filet de protection au moment du sinistre
- Il consulte les archives météo pour vérifier la vitesse du vent
- Il conclut à une négligence du propriétaire
Dans certaines régions soumises à des vents forts réguliers — mistral, tramontane, vent d’autan — cette négligence est jugée encore plus sévèrement. L’expert peut retenir que le propriétaire aurait dû anticiper ce risque connu et prendre des mesures permanentes, pas seulement exceptionnelles.
L’alerte météo, la preuve qui se retourne contre vous
Le second angle d’attaque des assureurs est redoutable : la vigilance météorologique. Lorsque Météo-France émet une alerte orange ou rouge pour le vent, le propriétaire de trampoline est censé réagir. Soit démonter complètement l’équipement, soit renforcer l’arrimage et retirer le filet.
Une alerte ignorée peut vous rendre responsable pour la totalité des dommages, sans limite.
Le raisonnement assurantiel est implacable : l’alerte était publique, accessible en deux clics sur smartphone, et elle n’a pas été suivie d’effet. Cette obligation de prudence s’applique même en l’absence de clause contractuelle explicite. Elle découle du principe général de bon père de famille.
Les sanctions peuvent être lourdes. Sur le plan civil, la responsabilité du propriétaire peut être engagée pour la totalité des dommages causés, sans plafond. Un trampoline oublié un soir d’alerte orange peut, dans le pire des cas, engager des sommes qui dépassent largement les quelques centaines d’euros du prix d’achat initial.
Il existe toutefois une nuance souvent ignorée : la vitesse du vent compte autant que la négligence. Pour que la responsabilité civile reste engagée, il faut démontrer que le vent n’était pas exceptionnel pour la région. Un vent reconnu comme tempête — au-dessus de 100 km/h dans la plupart des contrats — peut au contraire exonérer totalement le propriétaire. C’est la force majeure.
Le curseur est fin. La majorité des orages d’été génèrent des rafales entre 70 et 90 km/h, largement suffisantes pour arracher un trampoline mal fixé, mais insuffisantes pour déclencher la garantie tempête. C’est précisément dans cette zone grise que se jouent la plupart des litiges.
Éviter la facture à quatre chiffres : les réflexes qui comptent
Trois gestes limitent réellement le risque. D’abord, déclarer l’équipement à son assureur dès l’installation. Beaucoup de foyers montent un trampoline sans jamais en informer leur compagnie, ce qui fragilise toute demande d’indemnisation le jour venu.
Ensuite, investir dans un kit d’ancrage conforme et l’utiliser correctement. Les piquets doivent être enfoncés à au moins 40 cm de profondeur. Sur sol meuble ou sablonneux, un lestage supplémentaire peut être nécessaire. Et surtout, démonter le filet dès que le vent forcit, pas seulement lors d’une alerte officielle.
Un filet tendu agit comme une voile : ce détail change tout aux yeux de l’expert.
Enfin, en cas de sinistre malgré tout, la réactivité paie. Vous disposez généralement de cinq jours ouvrés pour déclarer l’incident. Il faut :
- Prendre des photos des dommages immédiatement, avant tout déplacement
- Photographier l’emplacement initial du trampoline et les traces d’ancrage éventuelles
- Conserver les factures d’achat du trampoline et du kit d’ancrage
- Noter l’heure exacte du sinistre pour la croiser avec les données météo
Ce sont souvent ces preuves, prises dans l’heure qui suit l’orage, qui font pencher la balance d’un dossier d’assurance en faveur de l’assuré ou contre lui. Un expert qui constate des traces d’ancrage, même insuffisantes, peut atténuer la faute. L’absence totale de mesure, elle, ne laisse aucune marge de manœuvre.
Quand la garantie tempête ne vous sauve pas non plus
Dernier piège méconnu : la garantie tempête elle-même ne se déclenche pas n’importe quand. La vitesse du vent doit dépasser 100 km/h pour être reconnue comme tempête par la plupart des contrats. Or, un simple coup de vent à 75 km/h suffit largement pour arracher un trampoline mal fixé.
Ce qui signifie qu’un orage d’été classique, sans caractère exceptionnel, peut ne déclencher aucune garantie tempête tout en engageant pleinement la responsabilité civile du propriétaire. Vous vous retrouvez alors dans le pire des scénarios : aucune indemnisation pour votre propre équipement détruit, et une facture à quatre chiffres pour les dommages causés chez le voisin.
Les assureurs le savent, et c’est sur cette zone grise qu’ils fondent la majorité de leurs refus. Un trampoline qui s’envole par vent modéré devient la preuve irréfutable d’une négligence. Si la tempête avait été reconnue, le propriétaire aurait pu invoquer la force majeure. Mais à 75 km/h, c’est lui qui reste seul responsable de ne pas avoir anticipé un risque prévisible.
Ce qui devait être un simple loisir d’enfant peut ainsi se transformer en contentieux long, coûteux, et émotionnellement éprouvant avec le voisinage. La meilleure assurance reste encore celle que l’on prend soi-même, un soir de juin, en enfonçant correctement quatre piquets dans la pelouse.