Achat immobilier : l’erreur à 12 000 € que la moitié des Français commettent
En signant un compromis sans vérifier ces documents, vous risquez de perdre l’équivalent d’une année de remboursement de crédit en frais cachés.
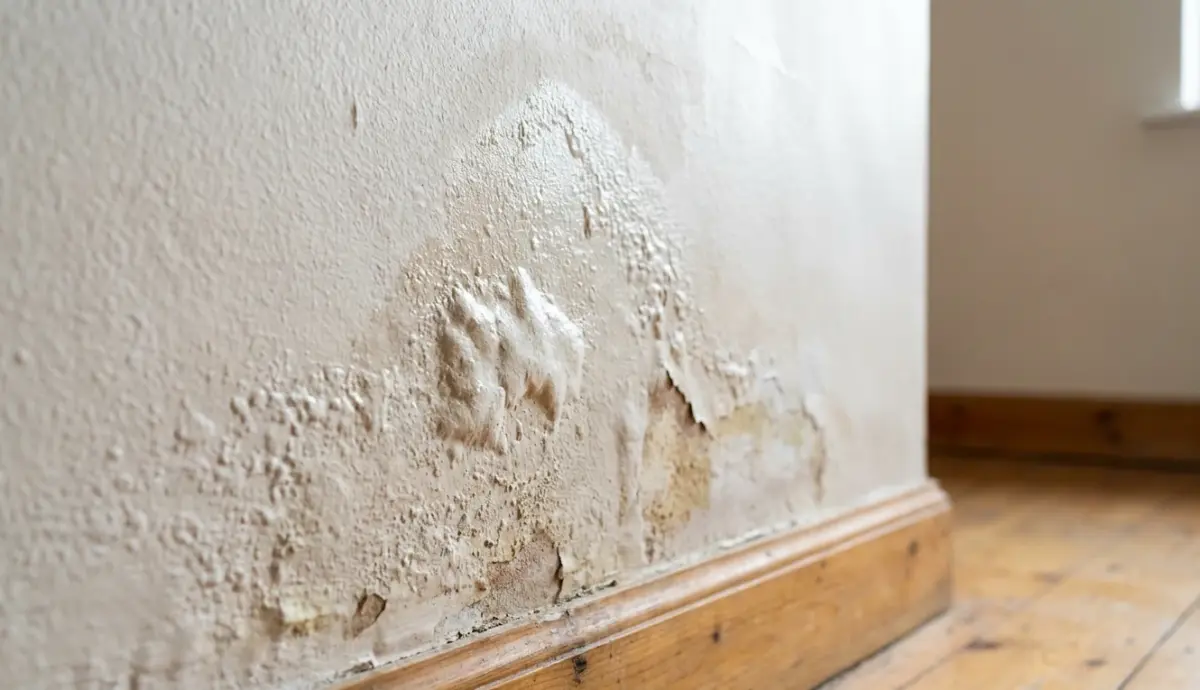
Un samedi après-midi ensoleillé, Marie pousse pour la troisième fois la porte de cette maison de charme à 15 minutes de la côte. Les volets bleus, le jardin planté de rosiers — elle s’y voit déjà. Deux semaines plus tard, cartons posés, elle descend au sous-sol et découvre une grande tache sombre sur le mur du fond. Diagnostic : infiltration chronique. Devis de réparation : 8 500 €, non prévus. Cette scène se répète tous les jours en France, et pourtant elle aurait pu être évitée avec une visite plus attentive et quelques gestes simples.
Pourquoi une visite « coup de cœur » peut vous coûter des milliers d’euros ?
Lors d’une visite, le charme d’une pièce lumineuse ou d’une cuisine rénovée capte toute l’attention. Mais les défauts structurels, eux, se cachent souvent derrière le mobilier ou sous une couche de peinture fraîche. Résultat : vous signez pour un bien qui nécessite des travaux lourds dès les premiers mois.
Les signes que personne ne regarde — et qui coûtent cher.
- Les traces d’humidité sur les murs, surtout en bas des cloisons et dans les angles
- Les fissures en escalier sur les façades, signe possible d’un affaissement des fondations
- Les fenêtres qui ferment mal ou laissent passer un filet d’air — indice d’une isolation défaillante
- La pression d’eau faible au robinet, qui peut révéler une tuyauterie vieillissante
- Les prises électriques sans terre dans une maison de plus de 20 ans
Si la maison a plus de 15 ans, demandez systématiquement un rapport sur l’état de la toiture et des fondations. Une réfection de toiture oscille entre 8 000 et 25 000 € selon la surface. Mieux vaut savoir avant de signer que trois ans après, quand les tuiles commencent à glisser.
Conseil pratique : lors de la visite, n’hésitez pas à actionner les volets, tester les interrupteurs, ouvrir les placards. Les propriétaires sérieux ne s’en offusquent jamais — au contraire, cela montre que vous êtes un acheteur averti.
Comment bien préparer son financement sans se tromper de 30 000 € ?
Trop d’acheteurs visitent des appartements à 250 000 € alors que leur capacité réelle d’emprunt plafonne à 220 000 €. Entre l’apport personnel exigé — souvent 10 % du prix —, le taux d’intérêt négocié et le reste à vivre imposé par la banque, la marge de manœuvre fond comme neige au soleil.
Le coût global d’un crédit immobilier dépasse toujours ce que l’on croit.
Sur un prêt de 200 000 € à 3,5 % sur 20 ans, vous rembourserez environ 280 000 € au total. Soit 80 000 € d’intérêts, auxquels s’ajoutent l’assurance emprunteur — entre 15 000 et 25 000 € selon votre âge — et les frais de dossier bancaire, rarement inférieurs à 500 €. Au final, le bien vous coûte 40 % de plus que le prix affiché.
Pour sécuriser votre projet, obtenez un accord de principe auprès d’une banque ou passez par un courtier avant même de commencer vos visites. Dans un marché tendu, présenter un dossier de financement solide peut vous faire passer devant trois autres candidats qui, eux, « verront avec leur banque plus tard ».
Que cache vraiment le quartier où vous allez vivre ?
Acheter un appartement, c’est aussi acheter un environnement : voisinage, commerces, transports, écoles, projets urbains à venir. Un détail négligé lors des visites peut changer radicalement votre qualité de vie trois mois après l’emménagement.
Visitez le quartier à différentes heures de la journée. Une rue calme à 11 heures un mercredi peut se transformer en axe de circulation bruyant à 18 heures. Revenez un samedi soir pour mesurer l’animation nocturne — surtout si le bien est proche d’un bar ou d’une place publique.
Consultez le plan local d’urbanisme en mairie pour connaître les projets de construction prévus dans les deux ans.
Un immeuble de huit étages qui sort de terre juste devant vos fenêtres peut faire chuter la valeur de votre bien de 10 à 15 %. Certains promoteurs affichent leur permis de construire plusieurs mois à l’avance — prenez dix minutes pour vérifier.
Discutez avec les voisins. Ils connaissent les nuisances sonores récurrentes, l’état réel de la copropriété, les problèmes de stationnement. Une conversation de cinq minutes à la sortie de l’ascenseur vaut parfois mieux que trois visites organisées.
Charges de copropriété : la ligne budgétaire que personne ne regarde avant de signer
Pour un appartement en copropriété, le prix d’achat n’est que la partie visible de l’iceberg. Les charges mensuelles et les travaux votés en assemblée générale peuvent représenter plusieurs centaines d’euros par mois — et grimper brutalement si un gros chantier est décidé.
Demandez les trois derniers procès-verbaux d’assemblée générale. Vous y découvrirez les travaux déjà votés : ravalement de façade, réfection de la cage d’escalier, remplacement des canalisations communes. Certains chantiers peuvent entraîner des appels de fonds exceptionnels de 3 000 à 8 000 € par lot.
- Charges courantes moyennes : entre 25 et 45 € par mètre carré et par an selon les services (gardien, ascenseur, espaces verts, chauffage collectif)
- Travaux de ravalement : comptez 150 à 250 € par mètre carré de façade, répartis entre tous les copropriétaires
- Remplacement d’un ascenseur : entre 50 000 et 80 000 € selon le nombre d’étages
Inspectez l’état des parties communes lors de votre visite.
Un hall d’entrée négligé, des boîtes aux lettres cassées, une cage d’escalier sale — autant de signaux que la copropriété est mal gérée ou que les copropriétaires ne votent pas les budgets d’entretien. À l’inverse, un immeuble bien tenu rassure sur l’implication collective et la pérennité de votre investissement.
Les frais cachés qui gonflent la facture finale de 20 000 €
Au-delà du prix affiché, une série de dépenses s’accumule entre la signature du compromis et l’installation dans votre nouveau logement. Beaucoup d’acheteurs les sous-estiment — voire les oublient complètement.
Les frais de notaire représentent environ 7 à 8 % du prix dans l’ancien, soit 17 500 € pour un bien à 250 000 €. Dans le neuf, ces frais tombent à 2 ou 3 %, mais le prix du mètre carré est souvent plus élevé.
Les impôts locaux varient considérablement d’une commune à l’autre. La taxe foncière peut passer du simple au triple entre deux villes voisines. Renseignez-vous auprès du vendeur ou de la mairie avant de vous engager — une taxe foncière élevée peut peser lourd sur votre budget annuel.
N’oubliez pas les frais de déménagement, d’installation et de personnalisation.
- Déménagement professionnel : 800 à 2 000 € selon le volume et la distance
- Travaux de peinture et sols : 3 000 à 8 000 € pour un appartement de 70 m²
- Aménagement intérieur (cuisine équipée, salle de bain) : budget variable, souvent entre 5 000 et 15 000 €
Anticipez ces montants dès la préparation de votre plan de financement. Vous éviterez ainsi de puiser dans votre épargne de sécurité ou de contracter un crédit à la consommation aux taux souvent prohibitifs.
Que révèlent vraiment les diagnostics immobiliers ?
Les diagnostics obligatoires sont fournis par le vendeur et annexés au compromis de vente. Trop d’acheteurs les parcourent en diagonale, alors qu’ils contiennent des informations cruciales sur l’état réel du bien.
Le diagnostic de performance énergétique (DPE) classe le logement de A (très économe) à G (très énergivore). Un bien classé F ou G peut nécessiter des travaux d’isolation, de ventilation ou de chauffage pour atteindre un niveau de confort acceptable — et surtout pour limiter vos factures d’énergie. Avec les nouvelles réglementations, certains logements classés G seront interdits à la location dès 2025.
Les diagnostics amiante et plomb concernent surtout les biens construits avant 1997.
Si ces matériaux sont détectés et que vous prévoyez des travaux, leur retrait nécessite l’intervention d’entreprises spécialisées. Comptez plusieurs milliers d’euros selon la surface concernée. Mieux vaut le savoir avant de signer que de bloquer un chantier en cours.
L’état des risques naturels et technologiques (ERNT) indique si le bien se trouve en zone inondable, sismique ou à proximité d’un site industriel classé. Ces informations peuvent influencer le montant de votre assurance habitation — voire rendre le bien difficile à revendre dans certaines configurations.
Pourquoi il ne faut jamais signer dans la précipitation
La loi vous accorde un délai de rétractation de 10 jours après la signature du compromis de vente. Ce délai n’est pas là par hasard : il vous permet de vérifier tous les documents, de consulter un notaire indépendant si besoin, et de vous assurer que vous n’avez rien oublié.
Dressez une liste de tous les points qui vous interrogent : montant exact des charges, travaux votés, état de la toiture, conformité électrique, voisinage, projets urbains. Posez ces questions au vendeur ou à l’agent immobilier — un vendeur transparent répondra sans détour.
Il vaut mieux passer pour un acheteur exigeant que pour un propriétaire désillusionné six mois plus tard.
L’achat d’un bien immobilier reste l’investissement le plus important de votre vie. Chaque détail compte, chaque document mérite d’être lu. En prenant le temps de la réflexion et en vérifiant méthodiquement chaque aspect, vous vous donnez les moyens de profiter sereinement de votre nouvelle propriété — et d’éviter ces erreurs qui coûtent en moyenne 12 000 € de plus que prévu. Le marché immobilier ne pardonne pas l’improvisation, mais il récompense toujours la prudence.
—
Questions fréquentes
Combien de temps faut-il pour obtenir un accord de principe auprès d’une banque ?
Entre une et trois semaines en moyenne, selon la rapidité avec laquelle vous fournissez les justificatifs (bulletins de salaire, avis d’imposition, relevés de compte). Un courtier peut accélérer le processus en préparant votre dossier en amont.
Puis-je refuser un bien après la signature du compromis si je découvre un vice caché ?
Oui, mais uniquement si le défaut était dissimulé et qu’il rend le bien impropre à l’usage prévu. Vous devez apporter la preuve que le vendeur connaissait le problème et ne l’a pas mentionné. Dans ce cas, un recours juridique est possible, mais long et coûteux.
Quelle est la différence entre un compromis et une promesse de vente ?
Le compromis de vente engage les deux parties : acheteur et vendeur. La promesse de vente engage uniquement le vendeur, qui s’engage à vendre si l’acheteur lève l’option dans un délai donné. Le compromis est plus fréquent dans les transactions immobilières classiques.
Les diagnostics immobiliers sont-ils valables à vie ?
Non, chaque diagnostic a sa propre durée de validité : le DPE est valable 10 ans, le diagnostic amiante avant travaux 3 ans, l’état des risques 6 mois. Vérifiez les dates sur chaque document pour vous assurer qu’ils sont bien à jour au moment de la signature.
Comment savoir si une copropriété est bien gérée ?
Demandez les trois derniers procès-verbaux d’assemblée générale, consultez les comptes de la copropriété, vérifiez l’état des parties communes et renseignez-vous sur le nombre d’impayés. Un taux d’impayés supérieur à 10 % est un signal d’alerte.