Assurance habitation : pourquoi ce contrat vous évite 8 000 € de perte sèche
Un incendie, une fuite d’eau chez le voisin du dessus, un cambriolage pendant les vacances — sans assurance habitation, vous payez tout de votre poche, et la facture grimpe vite à plusieurs milliers d’euros.
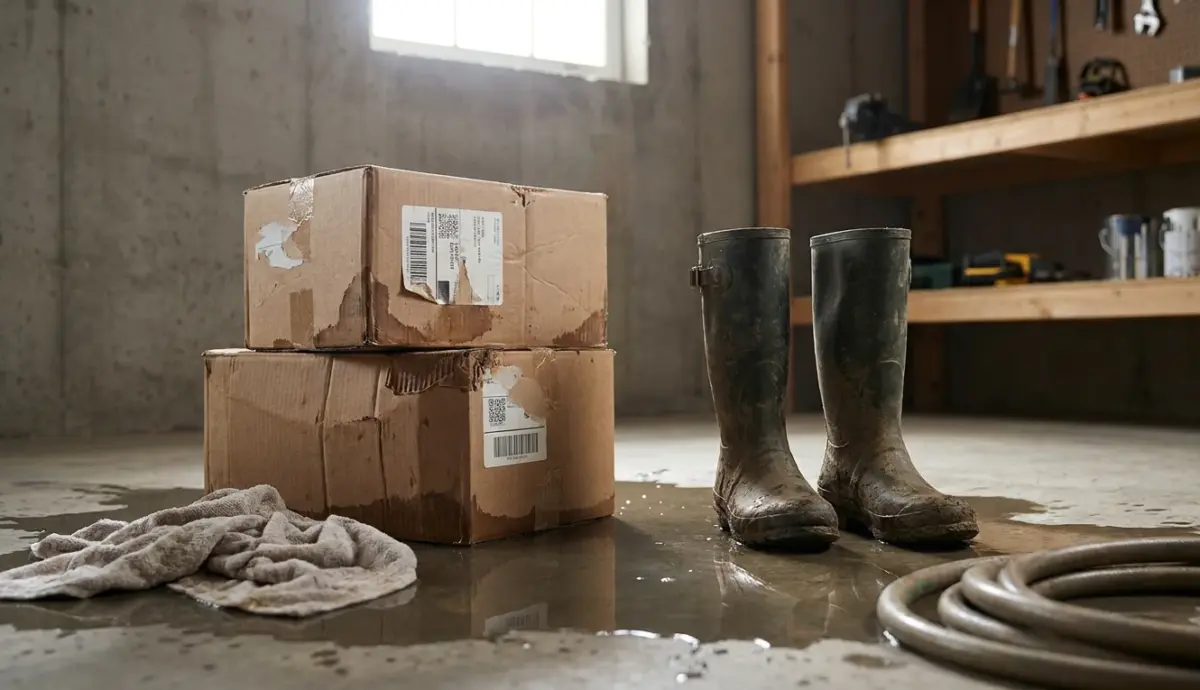
Samedi matin, 7 h 30. Léa — appelons-la ainsi — descend à la cuisine pour préparer le café. Elle sent une odeur étrange. En ouvrant la porte du sous-sol, elle découvre quinze centimètres d’eau : la canalisation a cédé pendant la nuit. Résultat : chaudière noyée, carrelage décollé, meubles de rangement détruits. Heureusement, son assurance habitation prend en charge les 6 200 € de réparations. Sans ce contrat, elle aurait dû tout financer elle-même, ou vivre sans chauffage jusqu’au printemps. Ce petit scénario du quotidien rappelle une vérité simple : l’assurance habitation n’est pas un luxe — c’est un bouclier financier contre l’imprévu.
Que couvre exactement une assurance habitation ?
L’assurance habitation protège votre logement et vos biens en cas d’événement soudain. Incendie, inondation, vol, cambriolage : autant de sinistres qui peuvent frapper n’importe qui, n’importe quand. Sans cette couverture, vous devez assumer seul les frais de réparation ou de remplacement, ce qui représente un danger réel pour votre équilibre financier.
La souscription d’une assurance habitation en ligne est aujourd’hui possible en quelques clics, ce qui facilite grandement l’accès à cette protection essentielle.
Concrètement, l’assurance habitation intervient sur deux plans : la structure du logement (murs, toiture, installations fixes) et les biens mobiliers (meubles, appareils électroniques, vêtements, bijoux). Cette double protection vous permet de dormir tranquille, sachant que votre patrimoine matériel est sécurisé.
Vos biens personnels sont-ils vraiment protégés ?
En souscrivant une assurance habitation, vous ne vous contentez pas de protéger quatre murs. Vous assurez aussi la préservation de vos biens personnels, ceux qui ont une valeur marchande mais aussi — et c’est souvent ce qui compte le plus — une valeur sentimentale.
Imaginez un vol pendant vos vacances. Ordinateur portable, téléviseur, console de jeux, bijoux de famille : la liste s’allonge vite. En cas de sinistre, votre assurance peut vous indemniser pour remplacer ces objets. Cette protection revêt une importance cruciale, surtout pour les biens de grande valeur.
Mais au-delà de la compensation financière, l’assurance garantit la préservation de votre patrimoine affectif : les objets qui ont une signification profonde restent protégés et peuvent être remplacés ou restaurés.
Les garanties couvrent généralement :
- Les meubles et appareils électroménagers
- Les appareils électroniques (ordinateurs, smartphones, tablettes)
- Les vêtements et accessoires
- Les bijoux et objets de valeur (souvent avec un plafond spécifique)
- Les objets sentimentaux irremplaçables (albums photo, souvenirs)
Pourquoi la responsabilité civile change tout ?
L’assurance habitation ne se limite pas à protéger vos biens. Elle inclut généralement une garantie de responsabilité civile, qui vous couvre si vous causez accidentellement une blessure ou un dommage matériel à autrui.
Prenons un exemple concret : quelqu’un se blesse en trébuchant dans votre jardin lors d’un barbecue. Ou encore, vous endommagez la propriété de votre voisin en perçant un mur pendant des travaux de rénovation. Dans ces situations, votre assurance habitation peut prendre en charge les coûts associés aux réclamations en responsabilité civile.
Cette clause transforme votre contrat en un véritable parachute juridique et financier.
La responsabilité civile couvre aussi les dommages causés par vos animaux de compagnie. Si votre chien endommage le mobilier d’un voisin ou provoque un accident, l’assurance pourra intervenir pour payer les réparations ou les soins. Cela permet de vivre plus sereinement, sans craindre des imprévus financiers liés aux bêtises de votre compagnon à quatre pattes.
Que se passe-t-il si votre logement devient inhabitable ?
Catastrophe naturelle, incendie majeur, dégât des eaux massif : il arrive que votre maison ne soit absolument plus habitable du jour au lendemain. Dans ce cas, et si votre contrat inclut ce type de sinistre dans ses garanties, l’assurance peut vous fournir une couverture pour les frais d’évacuation temporaire.
Concrètement, cela signifie que vous pouvez obtenir un logement de remplacement — une chambre d’hôtel, un appartement meublé en location — et que vos dépenses connexes seront prises en charge par votre assurance. Cette garantie évite de se retrouver à la rue ou de devoir puiser dans ses économies pour se loger en urgence.
Les frais pris en charge peuvent inclure :
- L’hébergement temporaire (hôtel, location meublée)
- Les frais de repas si vous ne pouvez plus cuisiner
- Les frais de garde d’enfants ou d’animaux
- Les frais de transport supplémentaires
Êtes-vous protégé contre les catastrophes naturelles ?
Si vous habitez dans une région où les risques de catastrophes naturelles sont plus présents qu’ailleurs — incendies de forêt, tremblements de terre, ouragans, inondations — vous savez que ces événements peuvent causer des dégâts considérables. Des dégâts qu’il est presque impossible de rembourser intégralement de votre propre poche.
Une assurance habitation adéquate peut inclure une couverture contre ces risques spécifiques, vous offrant ainsi une tranquillité d’esprit supplémentaire.
En France, la garantie catastrophe naturelle est automatiquement incluse dans tous les contrats multirisques habitation. Elle s’active lorsque l’état de catastrophe naturelle est déclaré par arrêté interministériel. Cette garantie couvre les dommages matériels directs causés par l’intensité anormale d’un agent naturel : inondation, coulée de boue, tremblement de terre, avalanche, sécheresse.
Certains contrats proposent aussi des garanties étendues pour les infiltrations d’eau, les dégâts causés par le gel ou encore les bris de glace. Ces protections supplémentaires peuvent s’avérer extrêmement utiles, en particulier dans les régions où ces incidents sont fréquents.
Pour qui l’assurance habitation est-elle obligatoire ?
La réponse dépend de votre statut d’occupation. Si vous louez un logement, votre propriétaire exigera que vous souscriviez une assurance habitation pour couvrir les dommages que vous pourriez causer à la propriété ou pour protéger vos biens personnels. En tant que locataire, vous devez légalement souscrire au minimum une garantie risques locatifs.
Si vous êtes propriétaire et vivez dans un logement indépendant, vous n’êtes pas obligé de souscrire une assurance — bien que cela soit fortement recommandé. En revanche, si vous êtes copropriétaire dans un immeuble, la loi exige que vous souscriviez une assurance habitation qui couvre au minimum les parties communes de l’immeuble.
Récapitulatif des obligations :
- Locataire : assurance obligatoire (risques locatifs minimum)
- Propriétaire occupant en maison individuelle : assurance recommandée, mais pas obligatoire
- Copropriétaire : assurance obligatoire (responsabilité civile pour les parties communes)
Quels services supplémentaires apporte votre contrat ?
L’assurance habitation ne s’arrête pas à la simple couverture des biens physiques. Certains contrats proposent des services d’assistance qui transforment ce qui pourrait être un simple papier administratif en un véritable filet de sécurité pour votre vie quotidienne.
En cas de sinistre grave, vous pouvez bénéficier d’une aide à domicile : intervention d’un artisan pour sécuriser votre maison en urgence, mise à disposition d’un service de garde d’enfants ou d’animaux, assistance juridique si vous êtes impliqué dans un litige lié à un sinistre.
Ce type de service vient renforcer la valeur ajoutée d’une assurance habitation, en la transformant en un bouclier contre les imprévus de la vie.
Certains assureurs proposent également :
- Un numéro d’urgence disponible 24 h/24
- L’envoi d’un serrurier en cas de perte de clés
- L’intervention d’un plombier ou d’un électricien en urgence
- Un service de gardiennage si votre logement a été cambriolé
- Une assistance psychologique après un sinistre traumatisant
Ainsi, l’assurance habitation ne protège pas uniquement votre patrimoine matériel. Elle devient un compagnon discret mais efficace, qui veille sur votre sécurité financière et votre tranquillité d’esprit — deux choses qui, en cas de coup dur, n’ont pas de prix.