En bref
Fermer le compteur d'eau ne vide pas les canalisations, qui peuvent éclater au gel si elles ne sont pas vidangées, entraînant un refus d'indemnisation par l'assureur.
Trois points à retenir
- Couper l'eau au compteur arrête l'arrivée mais laisse l'eau dans les tuyaux, qui peuvent éclater quand elle gèle et se dilate de 9 %
- Les clauses gel des assurances exigent à la fois la fermeture du compteur et la vidange complète des installations, sous peine de réduction ou refus d'indemnité
- La vidange correcte consiste à fermer le robinet d'arrêt puis ouvrir tous les points d'eau jusqu'à ce que l'eau cesse de couler
La réponse en bref
Non, fermer l'eau au compteur ne suffit pas : il faut aussi vidanger toutes les canalisations en ouvrant les robinets pour éviter que l'eau résiduelle ne gèle et fissure les tuyaux. Sans cette vidange, l'assurance peut refuser d'indemniser les dégâts.
Fermer l’eau au compteur ne suffit pas : ce geste oublié peut coûter cher cet hiver
Des milliers de propriétaires ferment le compteur avant de quitter leur maison de campagne pour l’hiver, persuadés d’avoir tout fait — mais les tuyaux restent pleins et peuvent exploser au gel.
Dernier soir d’octobre, une maison quelque part en Corrèze. Le propriétaire ferme les volets, descend au sous-sol, tourne la vanne du compteur. Geste rituel, rassurant. Il remonte, verrouille la porte, démarre. Dans sa tête, la maison est en sécurité jusqu’au printemps. Février arrive, une semaine à –8 °C, puis le dégel. L’eau coule sous les plinthes. Quand l’expert de l’assurance pousse la porte, il ouvre d’abord les robinets du bas — et l’eau s’écoule. Le compteur était bien fermé, mais les canalisations n’avaient jamais été vidées.
Pourquoi fermer le compteur ne vide pas les tuyaux
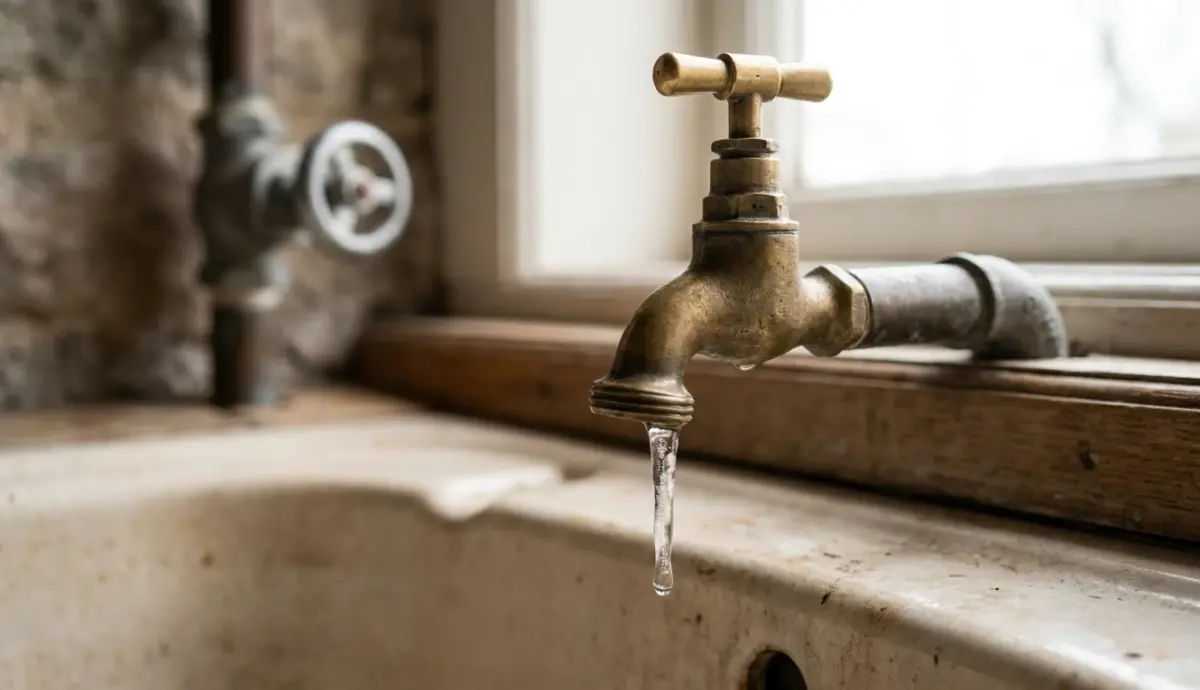
Couper l’eau au compteur arrête l’arrivée d’eau depuis le réseau public. Tout ce qui se trouve en aval reste en place : les conduites, le ballon d’eau chaude, le circuit de chauffage central si la maison en possède un. Cette eau immobile devient vulnérable dès que la température descend sous zéro.
L’eau qui gèle se dilate de 9 % environ, exerce une pression énorme sur les parois et peut fissurer une canalisation en cuivre ou en PER.
Au dégel, la fissure libère l’eau. Elle s’écoule pendant des jours, parfois des semaines, dans une maison que personne ne rouvrira avant le retour des beaux jours. Les dégâts touchent les planchers, les plafonds, les murs, parfois les meubles restés sur place.
Vidanger correctement, c’est fermer le robinet d’arrêt placé entre le compteur et la canalisation publique, puis ouvrir simultanément tous les points d’eau — robinets de cuisine, de salle de bain, sorties extérieures — pour vider les conduites. Une fois que l’eau ne coule plus, on referme les robinets. Le ballon et les radiateurs demandent une procédure spécifique, à suivre selon les instructions du fabricant.
Ce que disent vraiment les clauses « gel » des contrats
Beaucoup de contrats multirisque habitation comportent une clause gel. Elle s’applique aux logements inoccupés plus de 3 jours consécutifs, sans chauffage, pendant la période hivernale. La formulation classique exige de fermer l’arrivée d’eau et de vidanger les installations : conduites, réservoirs, chauffage central.
Les deux obligations se cumulent. Fermer le compteur sans vider les tuyaux ne respecte que la moitié de la clause. En cas de sinistre, l’assureur peut refuser d’indemniser ou réduire la prise en charge si la vidange n’a pas été effectuée.
Les conditions varient d’un contrat à l’autre :
- Le seuil d’inoccupation peut être de 3, 5 ou 7 jours selon l’assureur
- Certaines clauses s’appliquent uniquement entre novembre et mars
- D’autres exigent la vidange dès lors que le chauffage est arrêté, quelle que soit la saison
- Quelques contrats acceptent le maintien d’un hors-gel à condition qu’un système de surveillance soit en place
Le texte signé fait foi : il est donc indispensable de relire son contrat avant de fermer la maison pour l’hiver.
Comment l’expert établit la preuve après un dégât des eaux
L’expert mandaté par l’assureur cherche à établir si les obligations du contrat ont été remplies. Son premier geste : ouvrir les robinets situés aux points bas de l’installation. Si l’eau s’écoule, cela signifie que les canalisations n’avaient pas été vidangées.
Le calendrier joue contre le propriétaire. Une canalisation peut éclater en janvier et laisser l’eau s’écouler jusqu’à la découverte du sinistre en février ou mars. À ce moment-là, l’assureur demande la preuve de la vidange ou du maintien hors-gel.
L’enjeu financier est réel. Selon le contrat, l’indemnité peut être réduite de 25 %, 50 %, voire totalement refusée si la clause gel n’a pas été respectée. Une longue inoccupation ne retire pas automatiquement la garantie, mais tout dépend du respect des obligations écrites au contrat.
Hors-gel ou vidange : deux stratégies possibles
La seconde voie consiste à maintenir la maison chauffée a minima, en mode hors-gel, généralement réglé entre 5 et 8 °C. Certains assureurs l’acceptent, parfois sous réserve qu’un système de télésurveillance signale toute défaillance de chauffage ou coupure de courant.
Cette solution a un coût : l’abonnement reste dû, le chauffage consomme de l’électricité tout l’hiver. Elle suppose aussi que l’installation fonctionne sans interruption, car une coupure de courant de quelques heures suffit à faire passer la température sous zéro si la chaudière se met en sécurité.
Certains contrats exigent quand même la fermeture de l’eau, même si la maison reste chauffée — d’où l’importance de vérifier ce point avant de partir.
La vidange complète supprime le risque de gel à la racine et ne coûte rien en chauffage. En contrepartie, elle interdit tout séjour spontané et demande une remise en eau soignée au retour. Pour une maison qu’on ne rouvrira pas avant le printemps, c’est souvent le choix le plus cohérent.
Les gestes à faire avant de fermer la maison pour l’hiver
Première étape : relire la clause inoccupation et gel du contrat. Repérer le nombre de jours d’absence autorisés sans vidange, la période concernée, la liste des installations à vider. Noter ces informations permet d’éviter les mauvaises surprises au retour.
Ensuite, fermer le robinet d’arrêt au compteur, ouvrir tous les robinets — cuisine, salle de bain, points d’eau extérieurs — et les laisser couler jusqu’à ce que l’eau cesse de s’écouler. Les refermer une fois la vidange terminée.
Pour le ballon d’eau chaude et les radiateurs du chauffage central, suivre les instructions du fabricant. La procédure varie selon le type d’installation.
Quelques précautions supplémentaires :
- Photographier le compteur fermé et les robinets ouverts pendant la vidange — ces images peuvent servir en cas de litige
- Noter la date des gestes accomplis
- Verser un peu d’antigel dans les siphons des éviers et lavabos dans les régions très froides
- Si le choix se porte sur le hors-gel, vérifier que le contrat l’accepte et prévoir qui surveillera la maison
Un appel à son assureur avant de fermer la maison permet de faire confirmer par écrit ce que le contrat exige réellement.
Quand rouvrir la maison change la donne
Certains propriétaires reviennent quelques jours pendant les vacances d’hiver, entre Noël et le jour de l’an par exemple. Dans ce cas, la clause gel ne s’applique pas pendant la période d’occupation, à condition que la maison soit chauffée. Mais elle redevient active dès le départ suivant.
Il est donc utile de déclarer à son assureur la fréquence réelle des séjours. Certains assureurs proposent un contrat dédié à la résidence secondaire, dont les obligations contre le gel sont rédigées pour une maison fermée plusieurs mois de suite. Les tarifs et les clauses diffèrent des contrats habitation classiques.
L’hiver approche, et avec lui le moment de fermer les maisons de campagne. Entre le compteur fermé et les tuyaux vidés, il y a un geste simple qui fait toute la différence — celui que l’expert de l’assurance cherchera en premier s’il pousse un jour la porte au printemps.